この文章のトピックスは以下です。
・男性社会人のお小遣い額は15年間で-6.8%
・女性社会人のお小遣い額は11年間で-4.9%
・男女とも年代別では20代のお小遣い額が高い
・男性会社員のうち「既婚・子どもなし 主婦・無職」が一番お小遣いが少ない
・男性会社員は年齢が上がる毎にお小遣いが上昇している
・家計における使途不明金は26年間で-73.5%
お小遣い額は10数年間で約5%減少
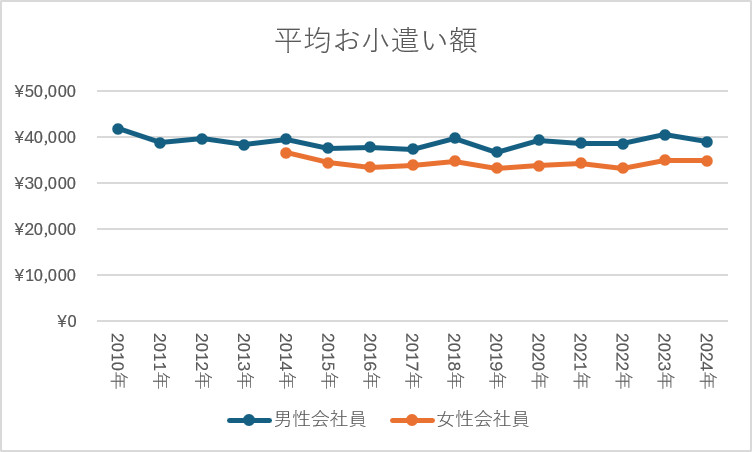
出典:2024 年会社員のお小遣い調査(SBI新生銀行グループ)
上記は社会人男女の平均お小遣い額推移です。
男性会社員2010年41,910円、2024年39,081円、前後比-2,829円(93.2%)。
女性会社員2014年36,712円、2024年34,921円、前後比-1,791円(95.1%)。
男女で比較期間は違いますが、どちらも減少しています。
と言っても減少幅は1割未満で、大きく減少していませんが、ここ数年の物価高から考えるなら体感値では、数値以上の減少だと考えられます。
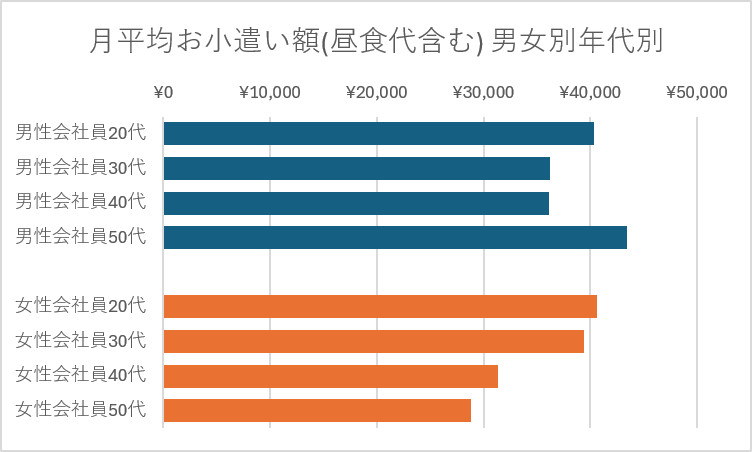
出典:2024 年会社員のお小遣い調査(SBI新生銀行グループ)
上記は2024年、社会人男女の年代別平均お小遣い額です。
男性は20代と50代が高く、女性は若い年代ほど高い。
男女とも20代は独身の可能性が高く、一人であれば使えるお金が多い可能性が高い。
男性会社員・年齢が上がる毎にお小遣いは上昇
出典:2024 年会社員のお小遣い調査(SBI新生銀行グループ)
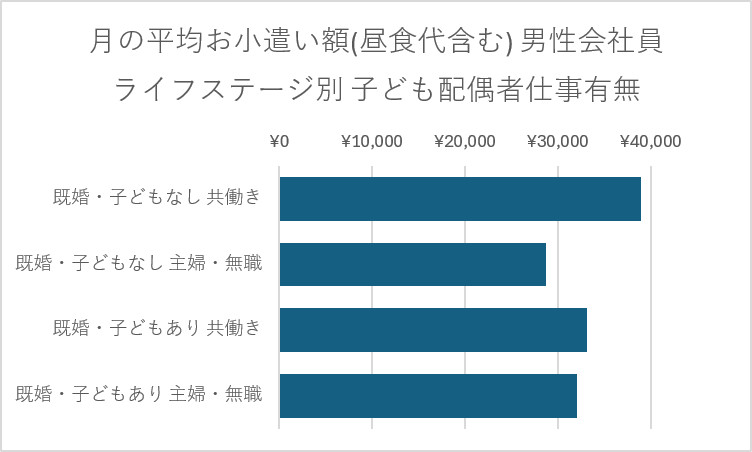
上記は月の男性会社員のライフステージ別、平均お小遣い額(昼食代含む)です。
1位は「既婚・子どもなし 共働き」で最下位は「既婚・子どもなし 主婦・無職」で、その差-10,160円(73.9%)。
出典:2024 年会社員のお小遣い調査(SBI新生銀行グループ)
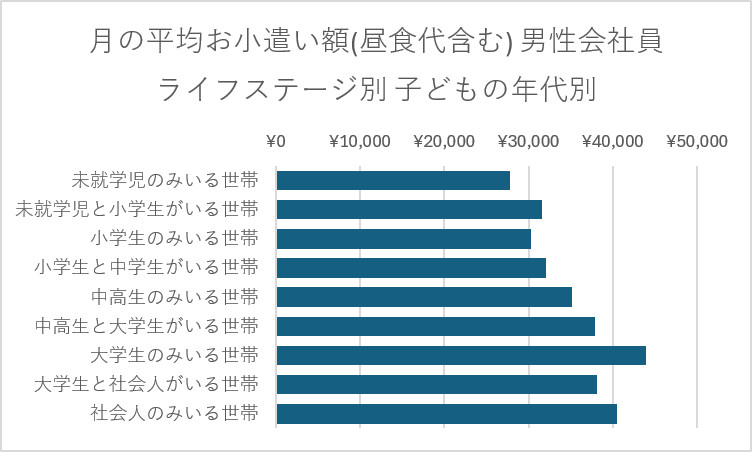
上記は月の男性会社員の子どもの年代別、平均お小遣い額(昼食代含む)です。
全体傾向は子どもの年齢が上がる毎に、男性会社員のお小遣い額が上昇しています。
子どもが小さいうちは収入が少なく子どもにお金がかかる。
子どもの手離れが近づくに連れ、この先、子どもにかかるお金の目途が立つ。
あるいは男性会社員の収入が増えたり、交際費など入用になるお金が増えた結果の可能性も考えられます。
家計における使途不明金は四半世紀で約1/4
出典:家計調査(総務省統計局)
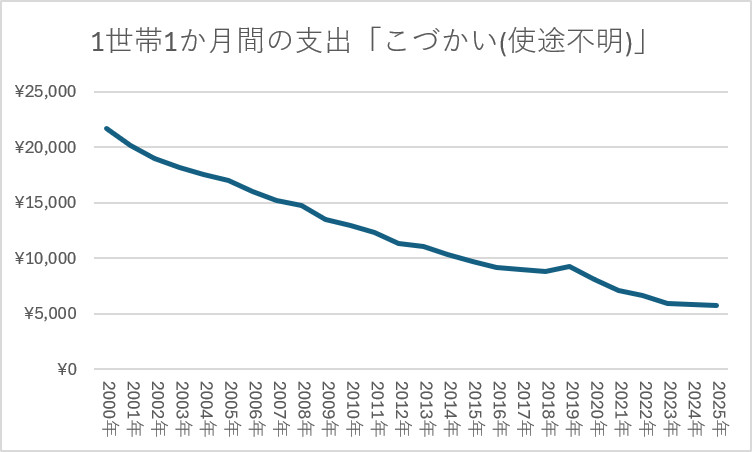
上記は総務省情報「家計調査」の「こづかい(使途不明)」です。
総務省の「家計調査」における「こづかい(使途不明)」とは、世帯員に渡されたお金のうち、家計を管理する人がその具体的な使いみちを把握していない(不明な)支出。
お小遣いといえば、一般的には収入から何らかのルールで決まる自由に使えるお金ですが、使途不明金は家計に余裕がないと成り立たないため、参考としてこの情報を持ってきています。
2000年21,651円、2025年5,744円、前後比-15,907円(26.5%)。
26年間で家計における使途不明金が-73.5%と約1/4に減っています。
家計管理の厳格化がここから読み取れます。
お小遣いの決め方に正解はない
以前、このブログの以下の文章で森博嗣さんのお小遣いの決め方を記載しました。
お小遣いを割合制にする手法として、作家の森博嗣さんは収入の一定割合をお小遣いとしている、とエッセイに書かれていました。
お小遣い割合が10%ルールなら、月収20万円の場合、2万円がお小遣いです。

これも一案として、大人のお小遣いルール決定案を考えてみます。
(1)収入割合基準(連動型)
・夫婦それぞれの個人収入の10%をそのまま各自のお小遣いにする
・世帯合算の総収入の5%~10%を夫婦で等分して分け合う
・「夫の収入の〇%・妻の収入の〇%」と、それぞれの稼ぎに応じて比率を変える
・手取り収入から共同の固定費を引いた「残額」の一定割合をそれぞれのお小遣いとする
・ボーナス時も同様に、賞与額の〇%をお小遣いとして別途支給する
日本での一般平均所得額では男性が女性を上回っているので、夫婦合算した内から割合を決めるのは争いが起こりにくく、お互いが収入を上げようというモチベーションも保てそうです。
(2)定額・お給料制(シンプル型)
・一律同額(例:毎月一律3万円ずつ)
・年齢×1,000円
・「最低保障額+インセンティブ」方式、基本額は一律で昇給やボーナス枠を設ける
一律同額にして、年1回その金額を見直す夫婦会議を設ける案は平和そうです。
上昇/下降させるのも夫婦で同額にすると、子どもにお金がかかる時期に協力体制が築けそうです。
(3)共働き・財布の別々(独立・折半型)
・完全別財布+生活費按分型
・片働き時は一定額を働く側から専業主婦/主夫に渡す
・副業で得た個人収入の半分は無条件でお小遣いの上乗せ
それぞれの生活スタイルや経済的自立を尊重するスタイルです。
共働きで見られるスタイルで、パワーカップルには向いています。
(4)ライフステージや状況で変動させる(フレキシブル型)
・年齢・ライフスタイルの変化に応じた見直し型
・夫婦別財布型の時は育休/産休中の収入が減る期間は相手のお小遣いから一定額を補填または一時的に減額してバランスを取る
・イベント月調整ルール型、旅行や帰省月は夫婦双方のお小遣いから同額を一時カットして共同予算に回す
・大きな買い物は計画借入制、欲しいものが高額な場合、数ヶ月分のお小遣いを前借り(分割返済)OK
子育てやマイホーム購入など、ライフイベントに合わせて柔軟に変えるスタイル。
育児期間中に、子どもの学費を計算したとき、お小遣いを減額するのはかなりのご家庭で発生していると予想しています。
(5)行動や自己投資に紐づける(モチベーション型)
・健康投資リンク制、ジム通いや健康診断、人間ドックなど健康維持に関わる費用はお小遣い枠とは別枠
・読書・インプット支援枠、書籍代やセミナー代は「自己投資枠」としてお小遣いとは別枠
・資格取得、学習応援ボーナス型、ビジネススキルや趣味の資格試験に合格した場合、お祝い金拠出
・目標達成ご褒美ルール、ダイエット成功や仕事のプロジェクト達成時に一定額を支給
・ボランティア・地域貢献ポイント制、事前に決めた家庭内の特定のハードタスクをクリア時のお金拠出
上記を並べ思うのは、会社組織での給与決定・資格奨励などモチベーション向上で考える点と重なる部分が多い。
会社組織と家庭お小遣いの違いは、会社では結果を出して評価(=収入増)ですが、家庭内は実際の収入に対しどう割り振るかがポイントになります。
何より夫婦間のお小遣い額決定は、合意形成が重要です。
お小遣いに限ったお話ではありませんが「年1回の予算改定会議」開催は、家計全体を両者が把握・見通しを立てるうえでも意味があります。
どんなやり方でも良いですが、納得度が低いなら時限爆弾にもなり得る。
夫婦お互いの「お金に対する価値観」は、結婚継続の大きなポイントです。
その上で、ライフステージに合わせ最もストレスが少なそうなルールをいくつか組み合わせて、まずは3か月などの期間限定お試し期間を設けて決める方式は、長期的に良い結果につながります。
さいごに
夫婦間でお互いにプレゼントするとき、購入資金は「自分のお小遣い枠」なのか。
誕生日やクリスマスなどに数千円~1万円程度のプレゼントを用意するとして、その拠出は共有財産か自腹か。
毎月のお小遣い額が10万円であれば、1万円のプレゼントは大した金額ではないので自腹でも無問題。
毎月のお小遣い額が2万円なら、1万円は厳しいと感じるかもしれません。
一般的に一定の年齢を超えると、物欲が減っていきます。
この心境になるとあまりお金を使わないので、お小遣いが2万円で1万円プレゼント拠出でも気にならない。
プレゼント自体が目的(動機)となり、自分も嬉しい良いお金の使い方になります。