この文章のトピックスは以下です。
・2000年からの25年で65歳以上人口が約1.6倍に増加
・この期間、葬儀取扱件数は約2.3倍に増加
・しかしこの期間の葬祭業の売上は緩やかに右肩上がりで2.3倍には程遠い
・葬儀社の事業所数は25年で543.6%に増加
・葬儀社の従業員数は25年で162.5%に増加
・1葬儀事業所あたりの従業者数は45.4%と小規模葬儀社が増えている
・葬儀社倒産件数は2桁前半から中盤を推移
・2035年の葬祭ビジネス市場規模は、2024年実績に比べ103.4%とそれほど増加していない
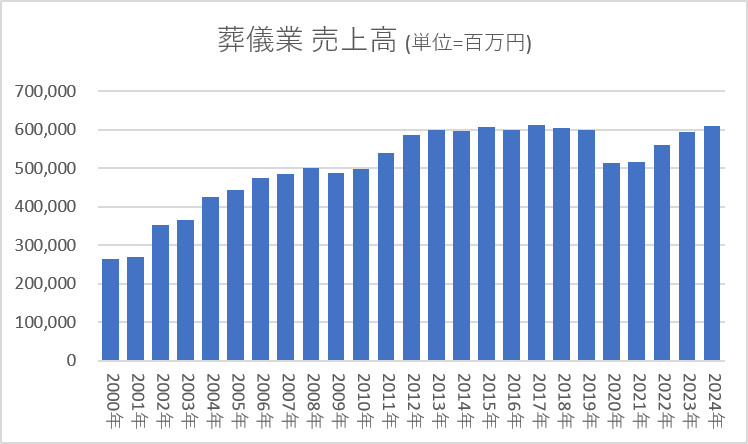
葬祭業の売上高は25年で約2.3倍
出典:葬儀業(経済産業省)
上記は葬祭業の売上推移です。
2000年263,323百万円、2024年610,899百万円、前後比+347,576百万円(232.0%)。
グラフを見ると2020年と2021年はコロナウイルス渦で谷ができていますが、その後復調。
グラフ内ピークは2017年611,248百万円で、2024年も610,899百万円と、ほぼ同値になっています。
葬祭業は全体傾向として緩やかな右肩上がりです。
出典:葬儀業(経済産業省)
出典:人口推計の結果の概要(総務省統計局)
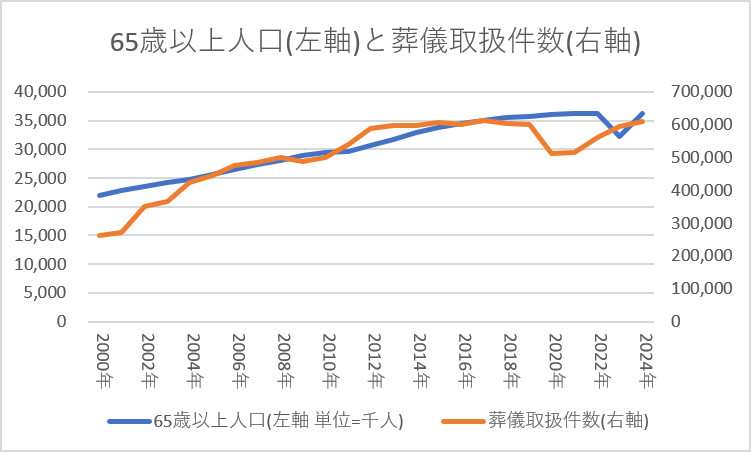
上記は65歳以上人口(左軸 単位=千人)と葬儀取扱件数(右軸)です。
65歳以上人口は2000年21,961千人、2024年36,243千人、前後比+14,282千人(165.0%)。
葬儀取扱件数は2020年263,323件、2024年610,899件、前後比+347,576件(232.0%)。
25年で65歳以上人口が約1.6倍、葬儀取扱件数は約2.3倍と葬儀件数の方が増加率は高い。
高齢化で多死社会です。
小規模葬儀社が増えている
出典:葬儀業(経済産業省)
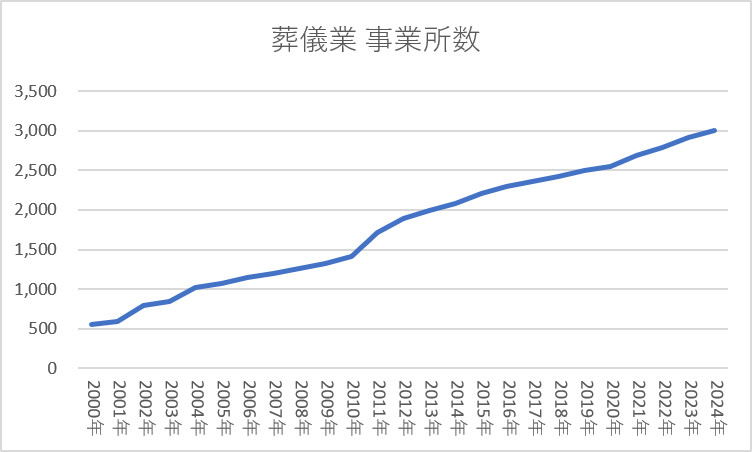
上記は葬儀業・事業所数です。
2000年553、2024年3,006、前後比+2,453(543.6%)。
葬儀社の事業所数は、25年で約5.4倍に増えています。
出典:葬儀業(経済産業省)
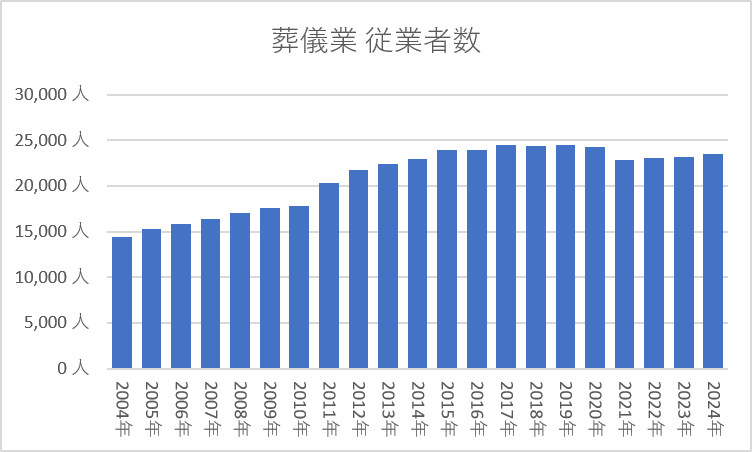
上記は葬儀業・従業員数です。
2000年9,524人、2024年23,526人、前後比+9,049人(162.5%)。
従業員数は1つ上の事業所数ほどではありませんが、25年で約1.6倍。
出典:葬儀業(経済産業省)
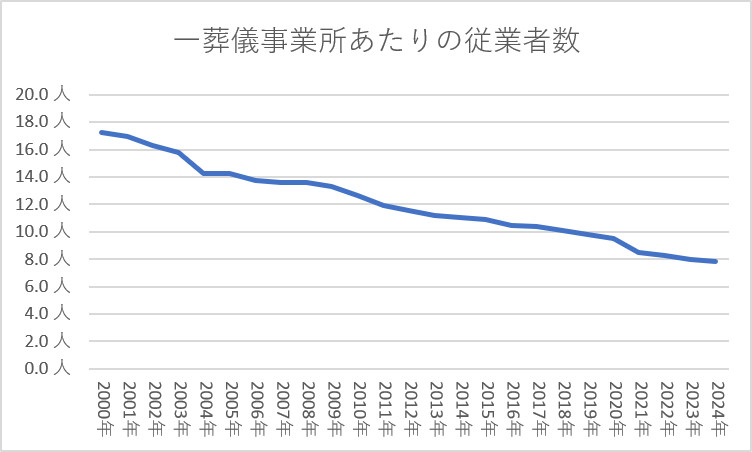
上記は一葬儀事業所あたりの従業者数です。
2000年17.2人、2024年7.8人、前後比-9.4人(45.4%)。
事業所は増えて従業員数はその伸び率に近くないので、1葬儀社あたりの従業員数は25年で半数以下になっています。
葬儀社倒産件数はそれほど多くない
出典:「葬儀業」の倒産・休廃業解散動向(2024年1-11月)(帝国データバンク)
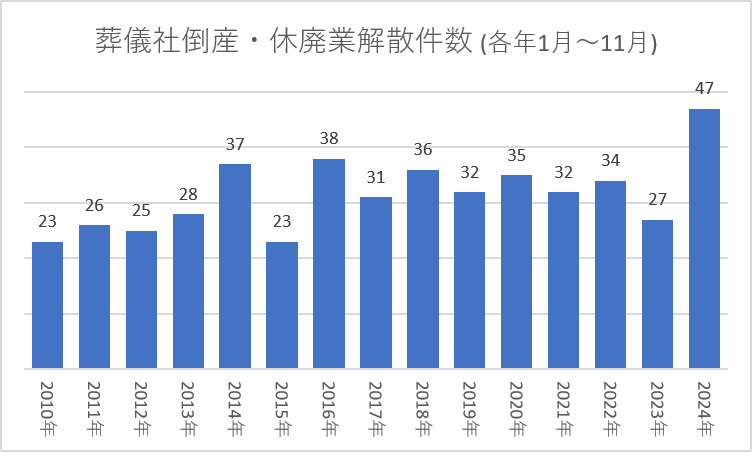
上記は「葬儀社」倒産・休廃業解散件数 (各年1月~11月)です。
2010年23件、2024年47件。
全体的には大きな増減はありませんが、2024年は頭1つ高い数字。
少し上のグラフでは葬儀社数が25年で5倍以上かつ、葬儀件数が増加しているのでそれほど倒産件数は増加していません。
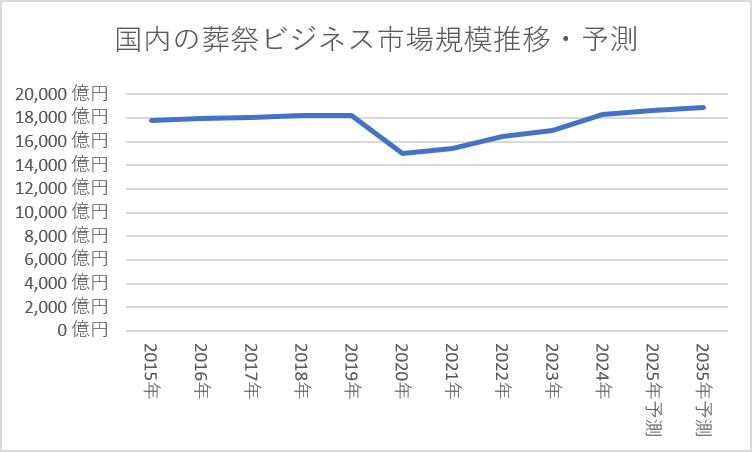
出典:葬祭ビジネス市場に関する調査を実施(2025年)(矢野経済研究所)
上記は国内の葬祭ビジネス市場規模推移・予測です。
2035年の市場予測は18,915億円で、2024年と比べて103.4%とそれほど伸びていません。
2035年は2026年現在からみると10年後にあたり、総務省推計でみると高齢者数は2026年より少し高い人数。
よって、市場規模も2026年からは大きくは伸びていない予測になっているのは納得です。
葬儀はきっとなくならないがそのあり方は変わり続ける
日本の葬祭業界は、社会情勢や社会の効率化・簡素化風潮の影響もあり、死者数増加にかかわらず市場規模は増加していない。
2026年現在、以前は一般葬が首位だったものが樹木葬が入れ替わったように、その形は変わり続けると予想できる。
そして、死別を大切にする人は、形式は変わるかもしれないが、残り続けるだろう。
高齢化が進み死亡者数が増加する一方で、葬儀のあり方は変わってきた。
昭和時代は、親族や近隣住民、仕事関係者など多くの人が参列する一般葬が主流だった。
それが現在は家族葬、一日葬、直葬(火葬式)など、規模を抑えた葬儀が選ばれるようになっている。
その背景には、核家族化や地域社会とのつながりの希薄化、宗教観の変化、経済的な合理性が上げられる。
また、コロナウイルス禍は、こうした変化を一気に加速させた要因の1つでもある。
それまで当たり前とされていた通夜や告別式、会食、参列者への返礼といった一連の慣習を見直すきっかけになった。
今では「大勢の人に見送ってもらう」よりも、「本当に親しい人だけで静かに見送りたい」という考え方も珍しくない。
葬儀に対する価値観が形式や規模から、個人や家族の希望を重視する方向へと変化している。
こうした変化は、上記にまとめたデータに表れている。
経済産業省データでは、葬儀業の年間取扱件数は増加傾向にあり、2023年には50万件を超えた。2024年も約50万3,000件となっている。
一方、葬儀業の売上高は、取扱件数の増加と比例して伸びていない。
帝国データバンクの調査によると、2023年の葬儀業の売上高は5,944億円で、過去最高だった2017年の6,112億円を下回った。
つまり、葬儀を行う件数は増えているものの、一件当たりの売上は減っている。
言い換えると、葬儀の小規模化と低価格化が進行している。
家族葬が増えれば、参列者が減る。
参列者が減れば、会場の規模、祭壇、料理、返礼品などの需要も変わってくる。
結果として、葬儀一件当たりの売上高が従来よりも小さくなる。
さらに、インターネットを活用した葬儀仲介サービスや低価格を売りにする事業者の台頭によって、価格競争も激しくなった。
帝国データバンクによれば、2024年1月から11月までに、葬儀社の倒産が12件、休廃業・解散が35件発生し、合計47件が市場から退出した。これは前年の同時期と比べて1.7倍のペースであり、年間件数としても過去最多を更新する水準だった。
葬儀の需要そのものは存在している。それにもかかわらず、事業者の経営環境は厳しくなっている。
未来の葬祭業界を予測すると、昨今の風潮から大きく2つのシナリオが思い描ける。
一つ目は、徹底的に合理性を追求する葬儀。
必要最低限のサービスを、できるだけわかりやすく、低価格で提供する。
直葬や火葬式などは、その代表的な形といえる。
消費者にとって、葬儀は頻繁に経験するものではない。
だからこそ、価格がわかりにくい、何にいくらかかるのかわからない、といった不安を感じやすい。
よって料金の透明性や手続きの簡便さ、オンラインでの相談・手配など、利便性を重視するサービスがさらに求められる。
いわば、葬儀にもコストパフォーマンスやタイムパフォーマンス対応である。
もう一つは、故人らしさや家族の思いを大切にする、付加価値型の葬儀である。
生花をふんだんに使った祭壇、故人が好きだった音楽や映像を取り入れた演出、趣味や人生を表現する空間づくりなどが考えられる。
若い人たちは経験がないが、一昔前はこうした葬儀がそれなりにあった。
これからは、安さを求める人と、価格以上の価値を求める人の双方に分かれていくのではないか。
一方で、業界全体の需要が維持されるのと、個々の葬儀社が生き残れるかは別の話。
葬儀の小規模化によって、一件当たりの売上が減少すれば、従来と同じ固定費や人員体制では利益を確保しにくくなる。
さらに低価格事業者との競争、広告宣伝費の増加、会館の維持費、人材確保の難しさなど、経営上の課題は少なくない。
特に地域に根差した中小葬儀社にとっては、物理的な本屋が淘汰され続けているのと同じく、厳しい環境が続くと予測できる。
今後は一定の規模を持つ企業による事業拡大やM&A、地域の葬儀社同士の連携などが進むだろうと、他の業界と同じ傾向が想定できる。
また、葬儀社の競争力を決める要素も変わっていく。
これまでは、立派な会館を持っていることや、地域での知名度、互助会などの顧客基盤が強みになっていた。
この先の喪主は、デジタルリテラシーが上がっていくのは確実で、価格の比較や口コミ、評判で葬儀社を選定する人が増えていく。
ここまで考えると、葬祭業界は楽観できる状況ではない。
ただ、これはどの業界でもほぼ同じで、人口減少期の日本で国内需要が主戦場であれば、縮小市場でどう生き残るのか。
コスパ・タイパがもっと進むのであれば、より事業者淘汰は進んでいく。
しかし葬祭業という仕事自体が、将来なくならないと僕は考えている。
葬儀には単に亡くなった人を火葬する、あるいは遺体を処理するという機能だけではない、もっと根源的な役割があるからだ。
それは、残された人が大切な人の死を受け入れるための「区切り」としての役割である。
人は、大切な人を亡くしたとき、すぐにその現実を受け入れられない人もいる。
昨日までそこにいた人が、突然いなくなる。その事実を頭では理解していても、心が追いつかない。
そんなとき、葬儀という一連の儀式が存在する。
故人の身体を清め、身なりを整え、花を添え、最後のお別れをする。そして、火葬という過程を経て、故人を送り出す。
その一つひとつの行為を通じて、残された人たちは少しずつ死という現実と向き合っていく。
葬儀は、故人のために行うというより、残された人たちが悲しみを受け止め、前に進むために必要な時間と言えるのかもしれない。
このあたりのお話、映画『おくりびと』を思い出す。
映画の中で描かれる納棺師の仕事は、亡くなった人の身体を丁寧に整え、最後の旅立ちを手助けする仕事である。
その姿を見ていると、死者に対して礼節を尽くすという行為は、単なる社会的な慣習や宗教的な決まりだけではないように感じる。
人間が人間であるための、本能に近い感覚。
動物の世界にも、仲間の死に反応する行動は見られる。
しかし、人間は死者に衣服を着せ、花を手向け、言葉をかけ、最後の別れの場を設けてきた。
時代や文化、宗教が違っても、人間は死者を特別な存在として扱い、何らかの形で弔ってきた。
そこには、亡くなった人への敬意だけでなく、その人と過ごした時間や、共に生きてきた記憶を大切にしたいという思いがある。
だからこそ、葬儀の形式が変わることはあっても、だれかの死を悼み、送り出すという行為そのものがなくなるとは考えにくい。
たとえ直葬が増えたとしても、故人を大切に思う気持ちまでなくなるわけではない。
今後の葬祭業に求められるのは、従来の葬儀の形式を守り続けるだけではきっとない。
他の(特に古い体質が残っている)業界同様、変化する価値観を受け入れながら、葬儀が本来持っている役割を、時代に合った形で提供していくこと。
安く、早く、簡単に済ませたいという要望には、無駄を省いた合理的なサービスを安価提供で応える。
一方で故人らしい葬儀をしたい、家族の思いを形にしたいという要望には、価格だけでは測れない価値を提供する。
そして、葬儀を終えた後も、遺族が抱える不安や手続き、供養に関する相談などに寄り添っていく。
葬祭業は、顧客が家電購入時のように、冷静に商品を比較検討できる状況で利用するサービスではない。
大切な人を亡くした直後の、精神的にも時間的にも余裕のない状況で、限定情報から選択するような選択が多い。
だからこそ、価格やサービス内容の透明性、誠実な説明、そして遺族の気持ちに寄り添う姿勢が、これまで以上に重要になる。
日本は、これから本格的な多死社会を迎える。
死亡者数は今後も増加し、人口動態の推計では2040年前後に年間死亡者数がピークとなる。
しかし、葬儀の件数が増えるからといって、葬儀社の経営が良くなるわけではない。
葬儀の小規模化、価格競争、異業種からの参入、人材不足など、乗り越えなければならない課題は多い。
今後、葬祭業界では企業の淘汰や再編が進み、従来のビジネスモデルを維持することが難しくなる事業者も出てくる。
それでも、葬祭業という仕事には、他のサービス業とは少し違う特別な意味がある。
それは、人が生きてきた最後の時間に立ち会い、残された人たちが新しい一歩を踏み出すための手助けをする仕事という点だ。
コスパやタイパが重視され、さまざまなものが簡素化されていく時代である。
大筋では葬儀も例外ではないだろう。
ザックリ未来予測するなら、これから先はさらに合理化は進むだろう。
しかし、人がだれかを大切に思う気持ちや、亡くなった人に礼節を尽くしたいという思いまで、効率化によってなくなるとは思えない。
だれかの死を悼み、最後のお別れし、心に区切りをつけるという人間の営みは、これからも続いていく。
葬儀は減少するのだろうが、なくならない。
そして葬儀のあり方はこれまで同様、緩やかに変わり続ける。
さいごに
僕の身近のみのお話なので一般化情報ではありませんが、直近の親族や知り合いの葬儀はほぼ家族葬でした。
地域によってはいまでも大規模葬儀が主流というところもきっとあるのだろうが、僕が住んでいる首都圏では小規模化が進んいると体感しています。
また、自分が良い歳になったこともあり、自分が死んだらどうしてほしいか、知人との何気ない会話に出てくる機会も増えてきました。
「小規模葬儀」か「葬儀なし」希望が大半であり、ここからも大規模葬儀はレアケースになっていくと予想できます。
僕は自分が死んだら、直送・散骨でよいです、と自分の子どもに話しています。